 O Ato Conjunto RFB/CGIBS nº 5 regulamenta o Programa Nacional de Conformidade Tributária para 2026 e completa uma etapa prevista no Ato nº 4, que também inseriu a Duimp no cronograma do IBS e da CBS. Para o comércio exterior, a combinação das duas normas, dos ajustes do Portal Único e das discussões no CONFAC sugere uma transição baseada menos em ruptura e mais em gradualismo, correção e redução de riscos antes de 2027.
Por Marcelo de Castro*
Há poucos dias, em artigo publicado na IstoÉ Negócios, argumentei que a Reforma Tributária do Consumo começava a alcançar o comércio exterior antes de todas as variáveis econômicas de 2027 estarem plenamente definidas. A Duimp, o Portal Único e os novos campos relacionados ao IBS e à CBS já mostravam que legislação, tecnologia e decisão empresarial não avançam necessariamente no mesmo compasso. O Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto, acrescenta agora uma dimensão importante àquele quadro, ao regulamentar para 2026 o Programa Nacional de Conformidade Tributária, PNCT, cuja finalidade declarada é assegurar uma “adaptação assistida” às obrigações de emissão de documentos fiscais.
A escolha dessa expressão merece atenção porque desloca o debate da simples existência da obrigação para o modo como sua implementação será conduzida. O contribuinte que cumprir as obrigações acessórias estará, em regra, enquadrado no programa, mas aquele que apresentar falhas poderá permanecer nele se demonstrar evolução na emissão correta dos documentos, atender tempestivamente às comunicações e intimações, corrigir as inconsistências comunicadas até 31 de dezembro de 2026 e, nas condições previstas pelo ato, indicar profissional da contabilidade responsável pela conformidade fiscal. As comunicações decorrentes de cruzamento de dados ou monitoramento também não afastam, por si, a espontaneidade quando não configurarem início de procedimento fiscal, permanecendo ainda o prazo legal de sessenta dias referido pela norma.
Não se trata de reduzir a importância da conformidade, mas de reconhecer que uma mudança extensa, implementada em intervalo relativamente curto, produz inevitavelmente uma curva de aprendizagem. Sistemas precisam ser ajustados, interpretações precisam ganhar forma operacional, empresas precisam rever cadastros e procedimentos, e a própria administração necessita transformar comandos normativos em rotinas tecnicamente executáveis. O PNCT parece atuar justamente nesse espaço intermediário, permitindo que parte das inconsistências seja identificada e corrigida antes de produzir efeitos mais difíceis de administrar. Em termos econômicos, trata se de reduzir custos de transição, inclusive aqueles que recaem sobre a própria capacidade administrativa do Estado.
O calendário já apontava a direção
O programa não surgiu fora do roteiro regulatório. Em 30 de julho, o Ato Conjunto RFB/CGIBS nº 4 estabeleceu o cronograma dos documentos fiscais eletrônicos relacionados ao IBS e à CBS e determinou, no art. 2º, que em até trinta dias fosse publicado ato conjunto instituindo o programa de conformidade para a emissão desses documentos em 2026. Treze dias depois, o Ato nº 5 foi assinado. O encadeamento sugere uma escolha deliberada de sequenciamento, primeiro se define o calendário, depois se estrutura um mecanismo para administrar a adaptação até que as obrigações alcancem plena eficácia.
Se o leitor se perguntar onde o comércio exterior entra nessa construção, a resposta está no próprio Ato nº 4. A norma inclui expressamente a Declaração Única de Importação, Duimp, com marco em 1º de janeiro de 2027 para os efeitos ali disciplinados, além da Declaração de Importação de Remessa, DIR, dentro de seu cronograma próprio. O § 3º trata especificamente da importação de bens materiais e remete essa hipótese ao prazo previsto para a Duimp. A leitura conjunta, portanto, é suficientemente direta, o mesmo ato que coloca a importação dentro da nova infraestrutura documental também anuncia o programa de conformidade posteriormente regulamentado pelo Ato nº 5.
Isso não altera as datas jurídicas de eficácia. Janeiro de 2027 continua sendo o marco estabelecido para a Duimp nos termos do Ato nº 4. A preparação, contudo, necessariamente antecede a exigibilidade, porque contratos são negociados, produtos são classificados, fornecedores são cadastrados, sistemas são integrados e operações futuras começam a ser estruturadas antes da data em que a obrigação se torna definitiva. Essa diferença entre o tempo jurídico e o tempo econômico talvez seja uma das características mais relevantes de toda a transição.
A implementação ainda precisa encontrar a operação
O contexto de 12 de agosto ajuda a compreender por que uma adaptação assistida pode ser útil. Na mesma data da assinatura do Ato nº 5, o Subcomitê de Cooperação do Comitê Nacional de Facilitação do Comércio, CONFAC, reuniu representantes dos setores público e privado para discutir as alterações no Portal Único relacionadas à Release Paraná, RTC. O resumo público divulgado pelo SINDASP registra campos de IBS e CBS já presentes no Ambiente de Validação, enquanto fundamentos legais, manuais e determinados critérios operacionais ainda permaneciam em consolidação. O campo “local da operação de consumo”, por exemplo, ainda dependia de interpretação a ser incorporada ao manual, outras situações continuavam em análise no GTI14 e a implementação da Release Paraná, RTC, em produção foi projetada para o fim de setembro, paralelamente à atualização de manuais e orientações.
O estágio atual recomenda uma leitura prudente. Há avanços concretos, mas também questões operacionais que ainda precisam amadurecer, algo compatível com uma reforma que exige transformar conceitos jurídicos novos em campos, validações, mensagens de sistema e procedimentos utilizados diariamente por milhares de operadores. Decisões políticas e normativas estabelecem direção e prazo, enquanto às equipes técnicas cabe converter esses parâmetros em soluções exequíveis. Parte relevante do trabalho dos servidores está justamente em identificar fricções antes que elas se convertam em problemas sistêmicos, muitas vezes dentro de calendários e escolhas que lhes chegam previamente definidos.
É nesse ponto que a concertação entre setor público e privado tem função prática. Não significa consenso, muito menos transferência da competência decisória do Estado. Significa fazer circular informação entre quem formula, quem implementa e quem executará a operação concreta. O resumo do CONFAC registra, inclusive, orientação relacionada à não aplicação de multa por erros nos campos de CBS e IBS durante o período de adaptação discutido na reunião, além do aprimoramento das mensagens destinadas aos usuários. O Ato nº 5 utiliza a expressão adaptação assistida, enquanto a reunião revela algumas das razões operacionais pelas quais esse gradualismo pode ser necessário.
A conformidade começa antes da Aduana
Há, entretanto, uma dimensão que nenhum programa público consegue resolver isoladamente, a qualidade da informação antes que ela chegue ao Estado. Em artigo anterior, ao discutir a evolução da Aduana e a conformidade profissional, formulei essa questão de maneira direta: “Quando o dado inicial é frágil, a decisão automatizada não corrige o problema. Pode apenas sofisticar o erro.” A premissa continua válida porque a Aduana contemporânea permanece decidindo por autoridade, mas decide cada vez mais a partir de informação estruturada, formada muito antes do registro da declaração.
Origem, procedência, aquisição, classificação, valor, licenças, descrições técnicas e características dos produtos percorrem fornecedores, contratos, áreas de compras, engenharia, fiscal, logística, sistemas corporativos e comércio exterior antes de serem apresentados à administração. A interoperabilidade amplia a capacidade de cruzamento, mas também torna mais visíveis as inconsistências. Uma ficha técnica pode estar atualizada em uma área e desatualizada em outra, um fornecedor pode ser substituído sem que todos os atributos relacionados sejam revistos e uma descrição comercial pode permanecer durante anos depois de deixar de representar adequadamente a mercadoria. O problema, muitas vezes, não é ausência de dados, mas coerência informacional.
A atualização do Manual de Importação da Receita Federal torna esse ponto mais concreto. Ao tratar da omissão ou prestação inexata ou incompleta de informação necessária ao procedimento de controle fiscal, a orientação alcança dados relativos aos responsáveis pela operação, à destinação econômica, aos países de origem, procedência e aquisição e às características essenciais do bem material. A mesma orientação prevê reduções diferenciadas de determinadas penalidades para participantes do PNCT ou contribuintes com bons antecedentes fiscais. A multa não precisa ocupar o centro da discussão, porque o elemento institucional é mais interessante, conformidade tributária e controle aduaneiro começam a compartilhar incentivos e uma preocupação comum com a qualidade da informação.
O Ato nº 5 também introduz uma dimensão profissional ao conferir papel expresso ao profissional da contabilidade. Com autorização do contribuinte, ele poderá receber comunicações relativas a omissões, inconsistências e divergências, apresentar manifestação técnica e atuar em procedimentos de autorregularização. O contador chega a esse ambiente apoiado por conselho de classe, registro e estrutura institucional próprios. O despachante aduaneiro ocupa posição diferente, embora sua atividade esteja precisamente no ponto em que informações comerciais, técnicas, tributárias, regulatórias e logísticas precisam ser transformadas em informação aduaneira. O próprio resumo do CONFAC registra atribuição operacional ao despachante no cálculo e na informação de determinados tributos e direitos.
Essa diferença não precisa ser apresentada como disputa entre profissões. A questão é de desenho institucional. Se a qualidade da decisão pública depende crescentemente da qualidade da informação recebida, torna se razoável discutir também como são qualificados, organizados e responsabilizados os profissionais que participam da formação dessa informação. O contador possui competências próprias, o despachante aduaneiro possui outras, e a integração crescente dos sistemas não elimina essa divisão do trabalho, apenas torna mais visível a necessidade de interlocução. Nesse contexto, a busca do despachante aduaneiro pelo reconhecimento de um conselho profissional próprio e por participação mais propositiva nos programas de conformidade aduaneira pode ser lida como parte de uma discussão mais ampla sobre governança da informação.
O valor de opção de 2026
Há uma imagem que já utilizei antes e que merece uma breve reincidência. Indiana Jones está diante de uma pesada porta de pedra que se fecha, enquanto ainda existe abertura algumas alternativas permanecem disponíveis, mas, à medida que o tempo passa, a mesma decisão exige mais esforço, envolve outro custo ou simplesmente deixa de ser possível. A economia possui uma expressão menos cinematográfica para esse fenômeno, valor de opção. O tempo tem valor porque preserva alternativas, especialmente quando decisões futuras tendem a se tornar progressivamente mais caras ou difíceis de reverter.
Enquanto a janela de implementação permanece aberta, empresas podem revisar cadastros, confrontar origem, procedência e aquisição, corrigir descrições, testar integrações e descobrir onde uma mesma operação produz versões diferentes dentro da organização. Depois que essas informações ingressam em operações efetivas, a correção pode continuar juridicamente disponível, mas economicamente já não representa a mesma escolha. É nesse sentido que o PNCT merece atenção, não porque elimine riscos ou garanta uma transição sem atritos, mas porque preserva algum espaço para que problemas sejam identificados enquanto ainda existe maior latitude para corrigi los.
No artigo publicado na IstoÉ Negócios, sustentei que estar conectado não significava estar pronto. A regulamentação do PNCT acrescenta agora uma consequência natural, estar em período de adaptação também não elimina a necessidade de preparação. A Duimp tem 1º de janeiro de 2027 como marco no Ato nº 4. O PNCT foi estruturado para 2026. Entre uma data e outra existe uma janela curta, algumas definições ainda em consolidação e trabalho relevante tanto para a administração quanto para o setor privado. O valor econômico de 2026 está justamente na possibilidade de preparar, testar e corrigir antes que a nova arquitetura encontre a operação real.
*Marcelo de Castro
Economista, despachante aduaneiro e Diretor Secretário Adjunto do SINDASP
As análises e opiniões expressas neste artigo são de responsabilidade do autor e não representam necessariamente posições institucionais das entidades mencionadas.
Referências
BRASIL. SECRETARIA ESPECIAL DA RECEITA FEDERAL DO BRASIL; COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS. Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. Estabelece as datas de início da obrigatoriedade de emissão dos documentos fiscais eletrônicos de que trata o art. 112 dos regulamentos do IBS e da CBS e dá outras providências. Brasília, DF, 30 jul. 2026.
BRASIL. SECRETARIA ESPECIAL DA RECEITA FEDERAL DO BRASIL; COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS. Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026. Regulamenta o Programa Nacional de Conformidade Tributária no ano de 2026. Brasília, DF, 12 ago. 2026.
BRASIL. MINISTÉRIO DA FAZENDA. Receita Federal e CGIBS regulamentam Programa Nacional de Conformidade Tributária para apoiar adaptação à Reforma Tributária no ano de 2026. Brasília, DF, 13 ago. 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/receita-federal-e-cgibs-regulamentam-programa-nacional-de-conformidade-tributaria-para-apoiar-adaptacao-a-reforma-tributaria-no-ano-de-2026. Acesso em: 13 ago. 2026.
BRASIL. RECEITA FEDERAL DO BRASIL. Omitir ou prestar de forma inexata ou incompleta informação necessária à determinação do procedimento de controle fiscal. Manual de Importação. Brasília, DF, atualizado em 12 ago. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/aduana-e-comercio-exterior/manuais/despacho-de-importacao/topicos-1/infracoes-e-penalidades/multas-na-importacao/hipoteses/omitir-ou-prestar-de-forma-inexata-informacao-necessaria-a-determinacao-do-procedimento-de-controle-aduaneiro. Acesso em: 13 ago. 2026.
CASTRO, Marcelo de. O imposto que chegou antes da alíquota. IstoÉ Negócios, 2026. Disponível em: https://istoenegocios.com/o-imposto-que-chegou-antes-da-aliquota/. Acesso em: 13 ago. 2026.
CASTRO, Marcelo de. A Aduana que queremos depende da informação. LinkedIn, 19 jun. 2026. Disponível em: https://www.linkedin.com/posts/marcelo-de-castro-ebimex_a-aduana-q-queremos-dependa-da-informa%C3%A7%C3%A3o-activity-7474508950525120513-w15o. Acesso em: 13 ago. 2026.
SINDICATO DOS DESPACHANTES ADUANEIROS DE SÃO PAULO, SINDASP. Reunião do Subcomitê de Cooperação do CONFAC, 12 de agosto de 2026: mudanças no Portal Único relacionadas à Release Paraná, RTC. LinkedIn, ago. 2026. Disponível em: https://www.linkedin.com/posts/sindasp-aduaneiros_confac-ago27-activity-7493614698345447424-9GVV. Acesso em: 13 ago. 2026.

 No último dia 11/08, a multa de 1% por informação inexata voltou ao tema do mercado. A afirmação de que esta multa “ainda não é aplicável e aguarda regulamentação” deixou de ser adequada como regra geral. O Decreto nº 12.955/2026 e a Resolução CGIBS nº 6/2026 regulamentaram os documentos fiscais eletrônicos do IBS e da CBS, e o Ato Conjunto RFB/CGIBS nº 4/2026 fixou as datas de início da obrigatoriedade.
 Após a Multilog e a Hellmann Logistics anunciarem a participação no Gourmet Comex Campinas, agora se juntam a esse seleto Grupo a Rodo Import, a J MORAES, a Alpha Cargo e a ELO Soluções em Logística Integrada, ao lado dos apoiadores CIESP Campinas e SINDASP. As empresas assinarão o evento como “Marcas de Valor”.
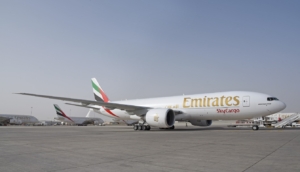 A Emirates SkyCargo, divisão de transporte de cargas da Emirates, iniciou a operação comercial do Boeing 777-300ERSF, tornando-se a primeira companhia aérea do mundo a operar esse modelo convertido de aeronave de passageiros para cargueiro. A incorporação do equipamento faz parte da estratégia de expansão da frota e da malha internacional da empresa para atender ao crescimento da demanda por carga aérea, especialmente impulsionada pelo avanço do comércio eletrônico e das cadeias globais de suprimentos.
 O Aeroporto Internacional de Viracopos obteve a Certificação de Boas Práticas de Armazenagem (CBPA) para medicamentos e insumos farmacêuticos e para dispositivos médicos. Validas por quatro anos, as certificações emitidas pela Agência Nacional de Vigilância Sanitária (ANVISA) atestam a conformidade das operações do terminal com os requisitos regulatórios aplicáveis ao armazenamento de produtos sujeitos à vigilância sanitária.